

 queropoupar@goldensgf.pt

E se o "R" de PPR não fosse de reforma?
E se o problema estiver numa palavra?
"Reforma." É a palavra que está lá desde o início, no próprio nome do produto, Plano Poupança Reforma. E é também a palavra que faz com que muita gente ignore o PPR durante anos, porque associa a reforma, uma coisa para pensar “daqui a 30 ou 40 anos", mas será que é bem assim?
Vamos ser diretos: a reforma continua a ser um dos melhores motivos para ter um PPR. Mas não é o único. E tratá-lo como se fosse, reduz um instrumento financeiro flexível a uma etiqueta com “fama de algo antiquado”. É por isso que, na Golden SGF, gostamos de falar de Plano Poupança e Rendimento, porque acreditamos que descreve melhor o que este veículo pode realmente fazer pelas suas poupanças, muito antes de pensar em reformar-se.
1. "Reforma" é só um dos seus possíveis destinos
Aqui está o enquadramento que interessa: um PPR não é um produto que fica parado até completar 66 ou 67 anos. É um instrumento de poupança e investimento de longo prazo que pode (e deve) ser usado para a altura em que se reformar (dada a perspetiva de reformas mais baixas dos próximos anos), mas que também pode servir para:
- Criar uma poupança robusta a médio/longo prazo;
- Complementar rendimento numa fase de vida específica (por exemplo, financiar os estudos de um filho, com as devidas regras de resgate);
- Construir património de forma disciplinada, aproveitando benefícios fiscais que poucos outros produtos oferecem.
Porque é que quase ninguém fala disto assim? Porque é mais simples vender "poupe para a reforma" do que explicar que um PPR é, na verdade, uma ferramenta de construção de património com regras específicas de acesso.
2. Poupar e investir não são a mesma coisa
Embora muitas pessoas utilizem estes dois termos com se fossem sinónimos um do outro, na verdade eles são bem diferentes.
Poupar é reservar dinheiro sem o expor a risco de mercado, o valor não desce, mas também dificilmente cresce de forma significativa, podendo ao longo dos anos perder o poder de compra.
Investir é aplicar esse dinheiro com o objetivo de o fazer crescer, aceitando algum grau de risco em troca de potencial de retorno mais elevado.
Um PPR pode servir para as duas coisas, dependendo do fundo que escolher. Por exemplo, um PPR mais conservador, está mais próximo da lógica de poupança. Já um PPR com exposição relevante a ações, como por exemplo o PPR Golden SGF Poupança Dinâmica, está mais próximo da lógica de investimento.
A confusão entre estes dois mundos é, provavelmente, a maior fonte de expectativas erradas sobre PPR em Portugal. Isto é, pessoas que subscrevem um PPR conservador à espera de rentabilidades de investimento, ou pessoas que evitam um PPR dinâmico por achar que "poupança" devia ser sempre sem risco.
3. Um PPR, duas formas de o utilizar
Quando se fala em benefícios fiscais, muitos investidores associam imediatamente o PPR à possibilidade de obter uma dedução à coleta de IRS sobre o valor investido. E, de facto, pode ser uma vantagem relevante.
No entanto, há também quem decida não investir num PPR porque tem receio de ficar com o dinheiro “preso” durante vários anos.
- Dedução à coleta no momento da entrega do IRS
As entregas anuais num PPR podem dar direito a uma dedução à coleta de IRS correspondente a 20% do valor aplicado, dentro dos limites previstos na lei: até 400 € para quem tem menos de 35 anos, até 350 € entre os 35 e os 50 anos e até 300 € para quem tem mais de 50 anos.
É, naturalmente, uma vantagem interessante para quem procura construir uma poupança de médio e longo prazo.
Mas há uma nuance importante: beneficiar desta dedução implica respeitar as regras legais aplicáveis ao reembolso. Se o PPR for resgatado fora das condições previstas na lei, podem existir penalizações fiscais legalmente previstas.
- Tributação dos rendimentos no resgate
Existe depois um segundo momento que merece atenção: a tributação dos rendimentos quando o PPR é resgatado.
Quando o reembolso é feito nas condições previstas na lei, o PPR beneficia de um regime fiscal próprio, potencialmente mais favorável. Em determinados casos, apenas dois quintos do rendimento são considerados para efeitos de tributação, aos quais é aplicada uma taxa autónoma de 20%, correspondendo a uma taxa efetiva de 8% sobre o rendimento.
Porque um PPR não tem necessariamente de ser pensado apenas como uma solução para “guardar dinheiro até à reforma”. Pode também ser encarado como uma forma de construir capital para um objetivo futuro, sabendo desde o início que esse capital terá um determinado enquadramento fiscal quando chegar o momento de o utilizar.
E, dependendo da estratégia e das condições aplicáveis, o investidor pode optar por não utilizar o benefício fiscal associado à dedução à coleta. Nesse caso, o PPR pode ser encarado sobretudo como uma solução de investimento bastante flexível, beneficiando do regime fiscal aplicável aos rendimentos no momento do resgate.
A tributação dos rendimentos será mais favorável quanto maior for o período de permanência do investimento. A tributação máxima será de 21,5%. Se pelo menos 35% das entregas tiverem sido efetuadas na primeira metade do contrato, entre o 5.º e o 8.º ano a taxa a aplicar será de 17,2% e a partir do 8.º ano de 8,6%.
Esta é uma diferença importante face à ideia de que um PPR serve apenas para preparar a reforma: pode também ser uma solução para quem quer investir hoje e definir mais tarde como pretende utilizar o seu dinheiro.
4. Golden SGF: onde entra o "R" de Rendimento
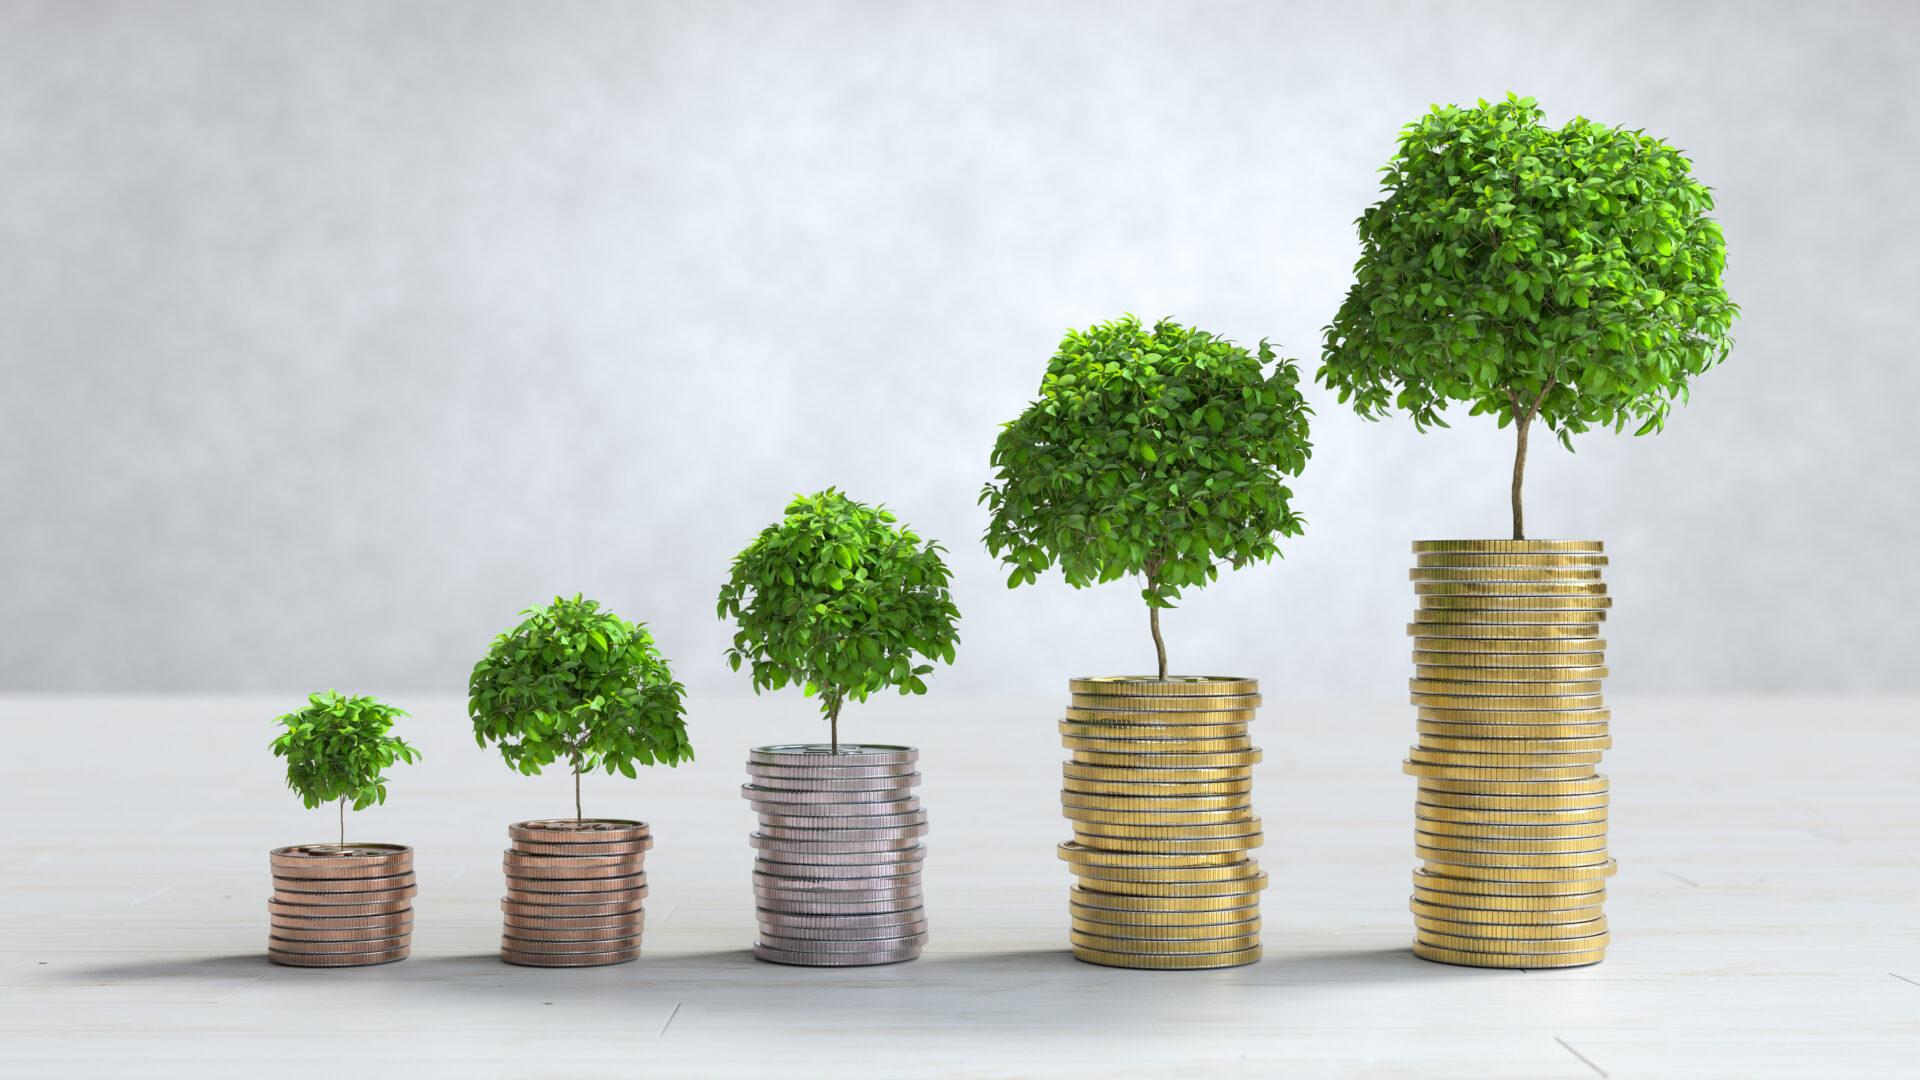
Voltamos ao ponto de partida. Chamam-lhe Plano Poupança Reforma. Nós preferimos pensar nele como um Plano Poupança e Rendimento: um instrumento que pode acompanhá-lo desde a construção de património a médio prazo até ao complemento de reforma, consoante o perfil que escolher ao longo do caminho.
Não prometemos rentabilidades. Prometemos rigor a explicar como cada PPR funciona, para que decida com informação que necessita.
Descubra qual das soluções de PPR da Golden SGF poderá ser a mais indicada para os seus objetivos no nosso novo simulador e se precisar de mais informações fale com a nossa equipa.