

 queropoupar@goldensgf.pt

E se o desafio não fosse poupar mais, mas investir melhor?
Vale a pena fazer um PPR? Nesta altura do ano, com o prazo para a dedução no IRS a aproximar-se, é uma das perguntas mais comuns sobre poupança. A nossa resposta começa um passo antes: onde está, hoje, o seu dinheiro, e para que serve?
Pense na sua poupança como uma casa. Há dinheiro que precisa de estar à mão, na gaveta da entrada, para o que acontecer amanhã. E há dinheiro que só vai ser usado daqui a muitos anos e que, por isso, pode estar guardado noutro sítio, a trabalhar. Na prática, muitas famílias guardam tudo na mesma gaveta. É compreensível: é simples, é familiar e dá tranquilidade. Mas tem um custo que raramente aparece nas contas.
Neste artigo, olhamos para os motivos que levam os portugueses a poupar, para o sítio onde essa poupança está e para uma ideia simples: dar a cada euro um destino de acordo com o objetivo que tem.
1. Porque poupam os portugueses?
A pergunta parece simples, mas a resposta diz muito. Entre os portugueses que estão a preparar a reforma, o inquérito do Observatório da Poupança para a Reforma, apresentado pela ASF em outubro de 2026, aponta três motivos principais:
- 38% querem ter uma reserva para imprevistos;
- 35% querem complementar a pensão do Estado;
- 12% valorizam sobretudo os benefícios fiscais.
Repare nos dois primeiros. Uma reserva para imprevistos e um complemento à pensão são objetivos quase opostos. O primeiro pede dinheiro disponível a qualquer momento. O segundo só vai ser usado daqui a 20, 30 ou 40 anos.
Quando os dois ficam guardados da mesma forma, um deles acaba por sair prejudicado.
2. Depósitos a prazo e inflação: quanto rende a poupança no banco
No final de 2025, os particulares tinham cerca de 201 mil milhões de euros em depósitos bancários, um máximo histórico. Destes, cerca de 86 mil milhões estavam em depósitos à ordem e cerca de 115 mil milhões em depósitos a prazo.
O problema não é o montante. É o que esse dinheiro rende. Em agosto de 2026, a taxa média da carteira de depósitos a prazo dos particulares era de 1,11%, e a dos depósitos à ordem de 0,04%. Nos 12 meses até setembro, a inflação média foi de 2,8%.
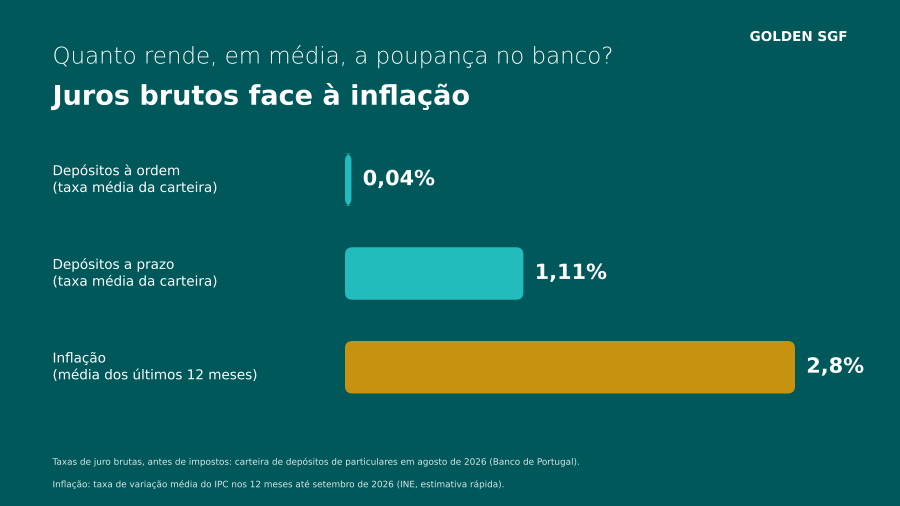
Por outras palavras: mesmo antes de impostos, a maior parte da poupança no banco rendeu menos do que a subida dos preços. Para a reserva de emergência, isso é um preço aceitável em troca de disponibilidade. Para o dinheiro que só será usado daqui a décadas, é um custo que se vai acumulando, ano após ano.
Aprofundámos este efeito em «Inflação em 3,6%: tem a certeza que as suas poupanças estão mesmo a render?».
3. Como poupar melhor: um destino para cada objetivo
Poupar melhor começa por separar o dinheiro pelo momento em que vai ser preciso. Uma forma simples de o fazer é pensar em três horizontes:
| Objetivo | Quando vai ser preciso | O que mais importa | Exemplos de soluções |
| Reserva para imprevistos | A qualquer momento | Disponibilidade e segurança | Depósitos à ordem ou a prazo com mobilização antecipada |
| Objetivos de médio prazo (obras, carro, entrada da casa) | Entre dois e cinco anos | Equilíbrio entre segurança e rendimento | Depósitos a prazo, certificados de aforro, PPR |
| Objetivos de longo prazo (reforma, complemento de rendimento) | Daqui a dez anos ou mais | Crescer acima da inflação e aproveitar benefícios fiscais | PPR, fundos de investimento diversificados |
A ordem também conta. Primeiro, a reserva: uma referência habitual é ter o equivalente a três a seis meses de despesas. Depois, os objetivos com data marcada. Só então o longo prazo, que é precisamente onde o tempo pode trabalhar a seu favor.
Esta divisão não é uma regra fixa. Cada família tem as suas prioridades, e o equilíbrio certo depende do rendimento, da idade e da tolerância ao risco de cada pessoa.
4. Vale a pena fazer um PPR? O que acrescenta ao longo prazo
Para a gaveta do longo prazo, o PPR reúne três características que fazem diferença ao longo dos anos.
- Benefícios fiscais. As entregas permitem uma dedução à coleta do IRS, e os rendimentos têm uma tributação vantajosa no reembolso, dentro das condições legalmente previstas.
- Investimento diversificado. Em vez de uma taxa fixada pelo banco, a poupança é aplicada numa carteira de ativos, de acordo com a política de investimento e o nível de risco de cada solução. Isso abre espaço a um potencial de crescimento maior, mas também a oscilações de valor.
- Entregas regulares. Não é preciso ter um grande montante para começar a construir o hábito. Investir todos os meses o mesmo valor permite comprar em momentos diferentes do mercado e suaviza o impacto das oscilações de curto prazo. É o que se chama investimento periódico.
Há ainda uma forma diferente de olhar para esta gaveta. Na Golden SGF, lemos o «R» de PPR como Plano Poupança e Rendimento. A reforma continua a ser um objetivo importante, mas não tem de ser o único. Um PPR pode ser a forma de construir, com tempo e disciplina, um património que um dia complemente o seu rendimento, na reforma ou nas outras situações de reembolso previstas na lei.
É também por isso que um PPR não deve ser visto apenas pelo benefício fiscal. A dedução no IRS é uma opção, não uma obrigação. Quem decide não a usar ganha flexibilidade: se precisar do dinheiro fora das situações previstas na lei, não tem nenhum benefício a devolver. Os rendimentos continuam a ser tributados no reembolso, com taxas que diminuem à medida que o contrato fica mais longo, e podem existir comissões de reembolso, indicadas na informação de cada produto.
Na prática, a subscrição de um PPR Golden SGF começa nos 1.500 €; depois, pode programar entregas mensais por débito direto, a partir de 50 €. Se já tem um PPR e quer perceber se é o mais adequado para si, comece pelas perguntas do nosso artigo "«Sabe que tipo de PPR tem?»".
5. Antes do final de dezembro:
Poupar melhor não exige mudar tudo de uma vez. Pode começar por uma pergunta: do dinheiro que tem guardado, quanto vai precisar nos próximos anos e quanto pode esperar?
A resposta ajuda a perceber que parte deve continuar à mão e que parte pode ter outro destino. E, se decidir dar esse passo ainda este ano, as entregas em PPR feitas até ao final de dezembro contam para a dedução no IRS de 2026, dentro dos limites previstos na lei para cada idade.
O importante é começar com critério. E, se quiser ajuda, a nossa equipa está disponível.
Perguntas frequentes
Vale a pena fazer um PPR?
Depende do objetivo e do horizonte. Para a reserva de emergência, um PPR não é a solução indicada. Para objetivos a dez anos ou mais, pode fazer sentido, pelos benefícios fiscais, pelo investimento diversificado e pela possibilidade de entregas regulares. O valor pode oscilar, por isso a escolha deve ter em conta o perfil de risco de cada pessoa.
Posso ter um PPR sem usar a dedução no IRS?
Sim. A dedução é opcional. Se não a usar, não tem nenhum benefício a devolver caso precise do dinheiro fora das situações previstas na lei. Os rendimentos são, ainda assim, tributados no reembolso.
Até quando posso fazer entregas para a dedução no IRS de 2026?
Até ao final de dezembro de 2026. A dedução corresponde a 20% das entregas, até 400 € (menos de 35 anos), 350 € (entre 35 e 50 anos) ou 300 € (mais de 50 anos), segundo as condições legais.
Os depósitos a prazo são uma má opção?
Não. São adequados para a reserva de emergência e para objetivos de curto prazo, porque oferecem disponibilidade e segurança. O custo aparece quando são usados para objetivos de muito longo prazo e rendem menos do que a inflação.
Quanto devo ter na reserva de emergência?
Uma referência habitual é o equivalente a três a seis meses de despesas. O valor certo depende da estabilidade do rendimento e das responsabilidades de cada família.
Fale com a nossa equipa através do 213 240 640 ou saiba mais em goldensgf.pt.
Informação de caráter geral, que não dispensa a análise da situação de cada pessoa. O valor das unidades de participação detidas varia de acordo com a evolução do valor dos ativos que constituem o património do fundo de pensões, o qual não prevê garantia de rendimento ou capital. Não dispensa a consulta da informação pré-contratual e contratual legalmente exigida em goldensgf.pt. A Golden SGF é uma sociedade gestora de fundos de pensões registada na ASF com o n.º 3806.